會議裡最難回答的問題
會議進行到一半,營運長把投影片停在最後一頁,問了一個每個推動 AI 的人都聽過的問題:「所以,這個案子到底替公司賺了多少錢?」部門主管說,同仁用 AI 整理客戶會議紀錄,原本要花一個小時,現在二十分鐘就完成,提案簡報的第一版也快了許多;這些描述都很真實,卻還沒辦法直接放進預算書。
AI 的改變經常先出現在工作的細節裡,財務結果卻要過一段時間才看得見。企業若急著要一個單一答案,討論很容易卡在工時、人力成本和營收之間,最後做出一個看似精準、實際上難以驗證的數字。比較好的起點,是把 ROI 當成一個有步驟的管理過程。
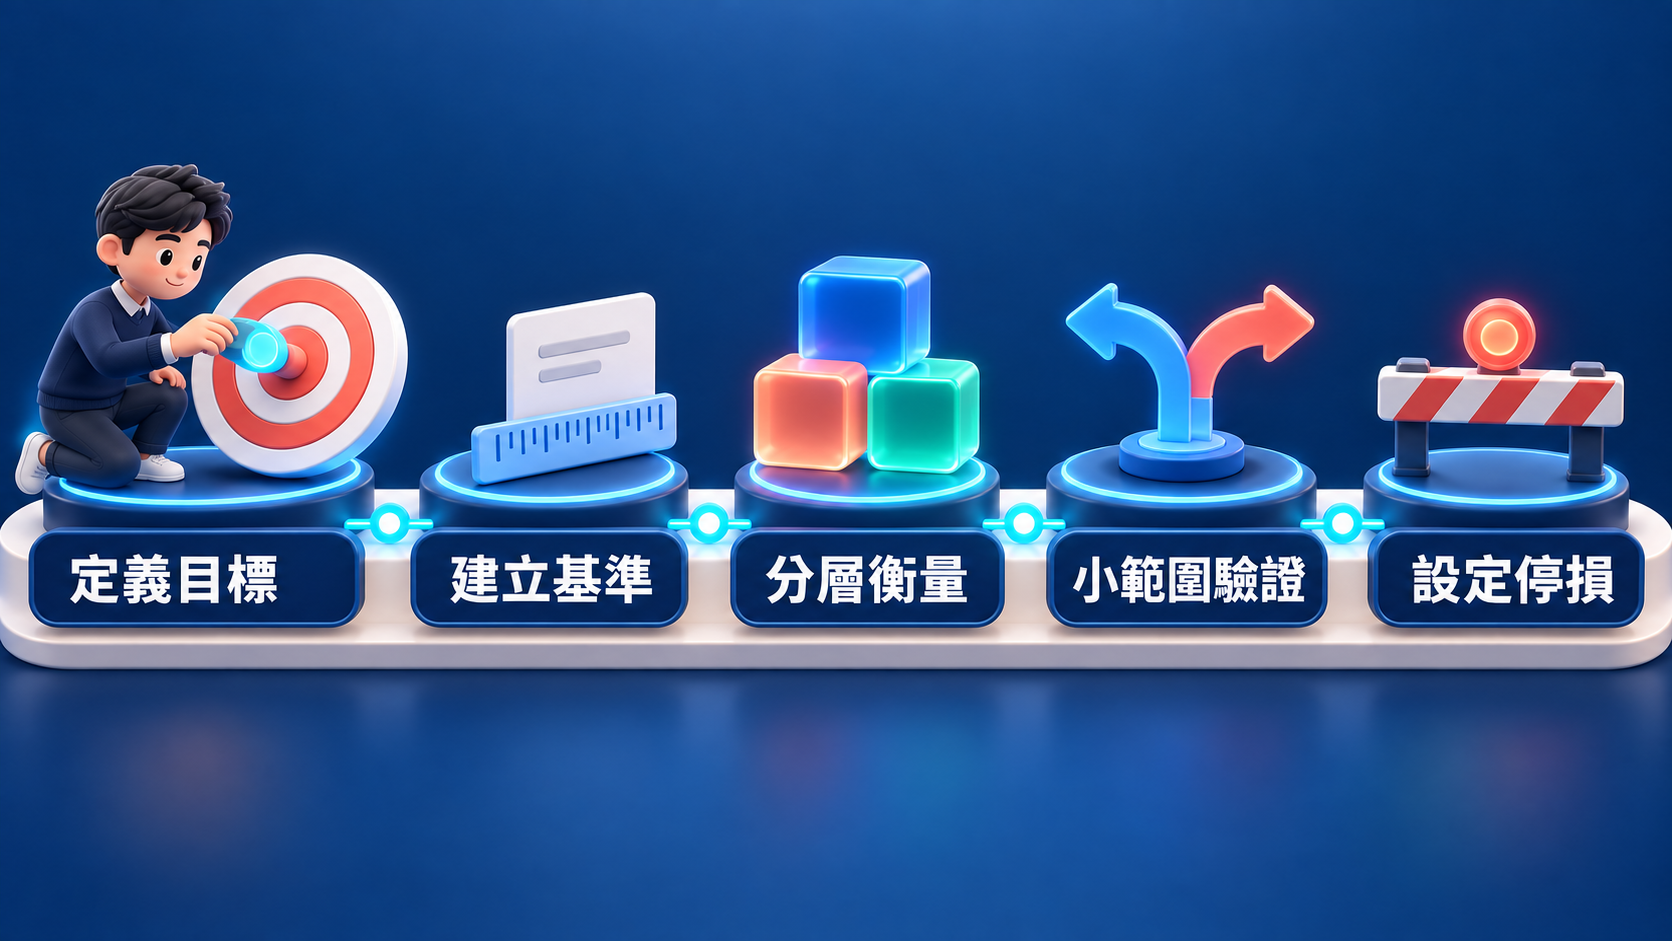
第一步:先說清楚要改變哪一個營運結果
同一套 AI 工具放在不同任務裡,價值可能完全不同。業務用它整理客戶資料,企業真正關心的未必是整理速度,而是每位業務能否多追蹤商機、縮短成交週期,或提升提案品質;客服用它草擬回覆時,重點也會落在一次解決率、客訴和續約,而非單看回覆速度。
專案啟動前可以先寫下一句完整的成果敘述,例如「讓業務能把每天多出的四十分鐘,用在追蹤既有商機,並在三個月內觀察有效拜訪數是否增加」。這句話會迫使團隊把工具、工作行為和營運結果連在一起,後續指標也比較不會一路飄移。
第二步:導入前留下可比較的基準線
基準線不需要做到複雜的資料科學模型,但必須足夠具體。團隊可以先挑一段固定期間,例如上線前四週,記下任務量、每件任務平均花費時間、錯誤或返工次數,以及真正想改善的商業指標。若業務的案例要看商機,就同時記錄有效拜訪數、提案數和成交週期。
資料不完整時,先從一個高頻任務開始即可。重要的是,導入前後採用相同的定義與記錄方式,否則上線後再漂亮的數字,也很難知道到底改變了什麼。
第三步:把效益拆成三個層次來看
第一個層次是已實現的財務效益,例如減少外包、降低加班、少買一套原本需要的工具,或因為處理量增加而帶來可確認的收入。這些數字能直接放進損益表,也最容易和高層溝通。
第二個層次是流程效益,包括處理時間縮短、錯誤率下降、等待時間減少,以及交接變得更順。第三個層次則是能力與風險,例如同仁能更早發現合約問題、能處理原本不熟悉的資料,或讓主管更快掌握現場情況。後兩個層次先把變化記錄下來,等到它們逐漸連到成本、收入或風險避免時,再納入財務評估。
第四步:先用小範圍驗證,再決定是否擴大
一家有二十位業務的公司,可以先讓其中五位使用新流程,其他人仍維持原本做法,持續四到六週。期間只追蹤幾個事先約定的指標,例如每週有效拜訪數、提案準備時間與主管認定的提案品質,並同步記下使用者在哪些環節放棄使用、又花了多少時間人工修正。
這個做法看起來慢,卻能避免把旺季、促銷活動或人員異動都算成 AI 的成果。當小範圍的結果穩定,企業再擴大到整個部門,能帶著已經驗證過的流程與指標往前走。
第五步:先寫下繼續與停止的條件
導入前就要約定一個檢查時間點,例如八週或一季後,哪些結果出現就擴大,哪些情況出現就調整或停止。條件可以很務實,例如使用率沒有達到六成、人工覆核時間超過原本處理時間,或品質指標持續惡化,專案就回到流程設計階段。
AI 的 ROI 難算,往往因為企業想用一個公式處理所有改變。把目標說清楚、留下基準線、分開記錄三種效益,再用小範圍驗證與停損條件做決策,會比追求一個漂亮的百分比更可靠。顧問的價值也在這裡,協助企業把問題問對,並在資料還不完整時做出有依據的下一步。